
El turismo en el paquete económico 2027 (segunda parte)
En la primera parte de este artículo se presentó la participación del turismo en el Presupuesto de Egresos de la Federación para 2027, mostrando la insuficiente asignación de recursos que son necesarios para atender los complejos retos que enfrenta actualmente el turismo y para seguir impulsando su desarrollo de forma sostenible.
En esta segunda parte, se analiza la propuesta de incrementar el Derecho de No Residente (DNR) de manera desproporcionada y muy por encima de la inflación, lo cual encarece la llegada de visitantes a nuestro país, así como el destino que se propone para los recursos que se obtienen por el cobro de este derecho.
En su versión inicial la reforma propuesta a la Ley Federal de Derechos (LFD) incluía un incremento al DNR de 35.8%, pasando de $983.0 a $1,334.8, así como un cambio en la distribución de los ingresos que se obtienen de este derecho para los visitantes que ingresan al país con fines turísticos. En esta versión, el 50% de la recaudación se destinaría a las empresas sectorizadas en la Secretaría de la Defensa Nacional, el 26% al Instituto Nacional de Migración (INM) y el 24% restante a la Tesorería de la Federación (TESOFE). De hecho, como justificación al incremento, señalada en la exposición de motivos de la LFD, se argumentaba que serviría para reflejar los costos operativos de la prestación de los servicios migratorios que presta el Instituto Nacional de Migración, sin afectar el monto que recibe actualmente la Secretaría de la Defensa Nacional.
Quizás como respuesta a los pronunciamientos de varias organizaciones empresariales del sector turismo, de diferentes regiones del país, la Comisión de Hacienda de la Cámara de Diputados votó por moderar el incremento al DNR, estableciéndolo en 17.8% en vez del 35.8%, inicialmente propuesto. El DNR, de acuerdo a la propuesta de la Comisión de Hacienda se incrementaría de $983.0 a $1,158.0, lo cual fue aprobado en el pleno de la Cámara de Diputados.
En la gráfica de abajo se presenta la evolución del Derecho de No Residente desde 2018 cuando el DNR era de $533 pesos hasta el 2027, con el DNR aprobado para cada año. Se puede observar que en los últimos tres años el Derecho de No Residente ha registrado fuertes incrementos, lo cual contradice el argumento de que era necesario incrementarlo para cubrir los costos de operación del INM.
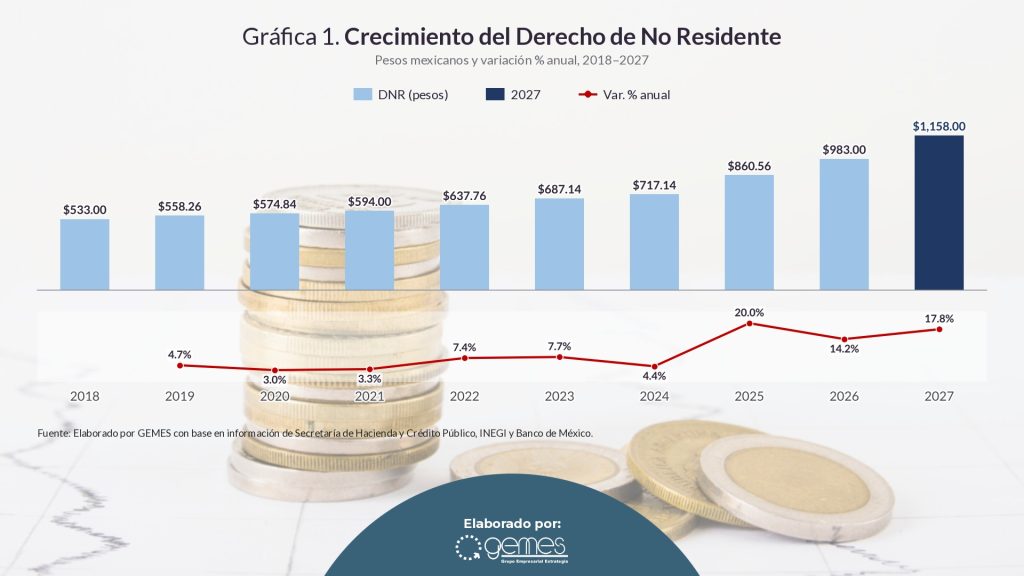
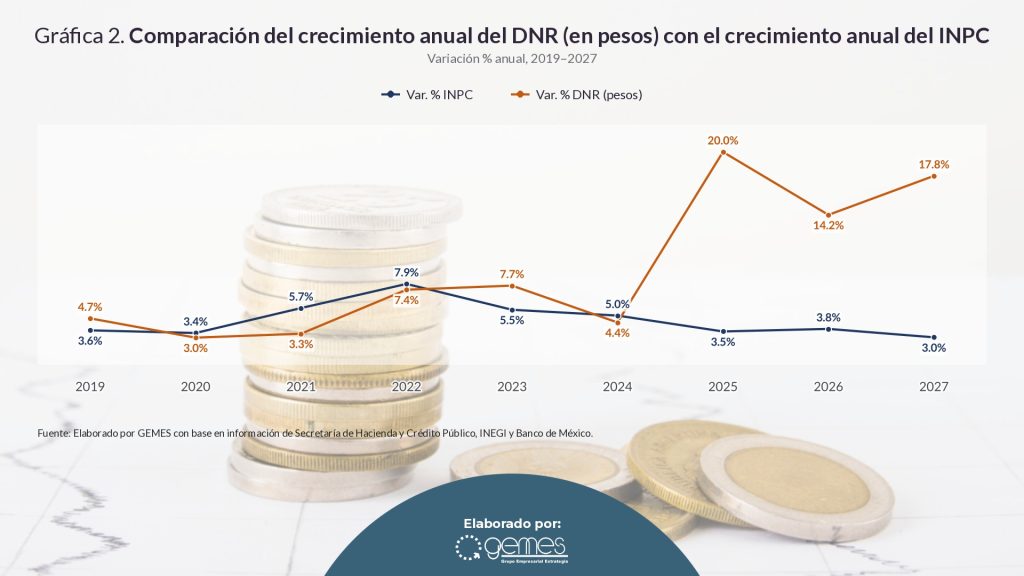
Asimismo, los incrementos del DNR registrados a partir de 2025 han estado muy por encima de la inflación medida por el Índice Nacional de Precios al Consumidor (INPC). De hecho, en el período 2018-2027 el incremento del DNR es de 117.2%, en tanto que el incremento en el INPC, considerando la inflación estimada para el año próximo por la Secretaría de Hacienda y Crédito Público, ascendería a 49.8%. La conclusión es muy clara, el Derecho de No Residente se ha incrementado, principalmente, para transferirle recursos a la Secretaría de la Defensa Nacional y cubrir los costos y pérdidas de operación de las empresas a su cargo.
Es interesante hacer notar que hasta el 2024 los incrementos en el DNR eran muy parecidos a los incrementos anuales en el INPC. En el período 2018-2024 el crecimiento acumulado del DNR fue de 34.5% y el crecimiento acumulado del INPC fue de 35.4%. Sin embargo, en el período 2024-2027, el crecimiento acumulado del DNR es de 61.5% y el acumulado del INPC se estima en solo 10.7%, confirmando su carácter recaudatorio para cubrir las pérdidas de operación ya mencionadas, sin transferirle recursos al sector turismo.
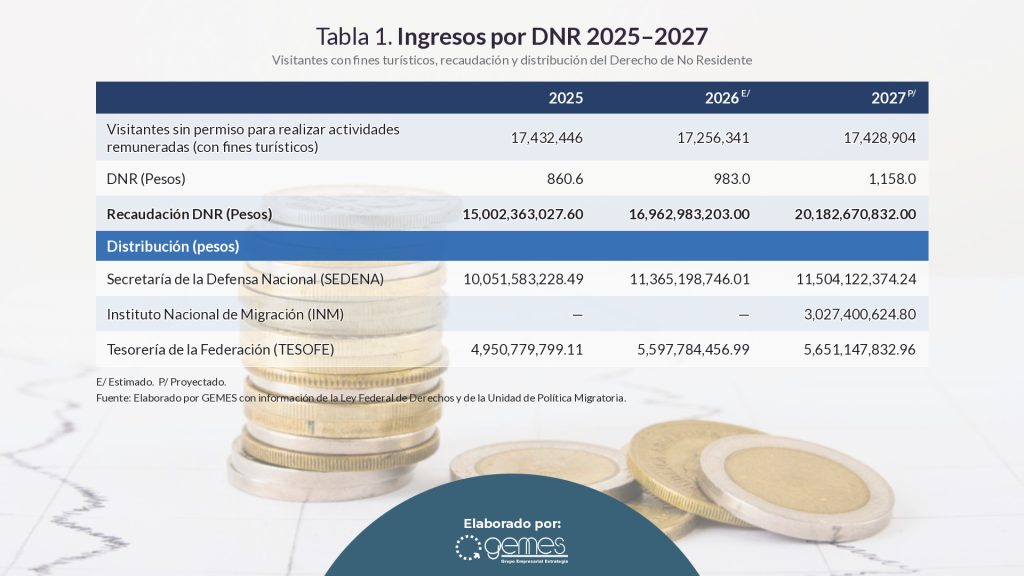
Con base en información de la Unidad de Política Migratoria, GEMES realizó una proyección de la llegada de turistas para 2026 y 2027, con el propósito de estimar los ingresos que se obtendrían por el DNR que se cobra a los visitantes que ingresan al país con fines turísticos, cuyos resultados se presentan a continuación.
Es importante tomar en cuenta que el número de turistas que considera el INM difiere considerablemente del estimado por el INEGI. La diferencia proviene de varios factores: el primero es que el INM, a diferencia del INEGI, no contabiliza a los turistas fronterizos, los cuales no son objeto del DNR; el segundo factor de diferencia es que el INM no considera como turistas a los visitantes de negocios y a otros visitantes que ingresan por otros motivos.
La diferencia no es menor; para el año 2025 el número de visitantes que el INM considera con fines turísticos fue de 17.4 millones, en tanto que el INEGI consideró a 27.4 millones de visitantes como turistas de internación, de los cuales 22.9 millones ingresaron al país por vía aérea.
Los visitantes que el INM clasificó en el año 2025 como visitantes de Negocios fue de 347 mil y en el rubro de Otros clasificó a más de 5.5 millones de visitantes. Siguiendo la definición de turistas internacionalmente aceptada, estos visitantes deberían considerarse como turistas. Esta diferencia en la clasificación tiene importantes consecuencias en términos de la distribución de la recaudación del DNR, como se verá más adelante.
Con estas salvedades, el número de visitantes con fines turísticos, sujetos al pago del DNR, fue de 17.4 millones en 2025 y para 2026 y 2027 se estima un ligero descenso. Cabe señalar que casi la totalidad de la recaudación del DNR proviene de los visitantes que ingresan al país por vía aérea, para los cuales el pago del DNR se incluye en el precio del boleto de avión.
GEMES estima que los ingresos por DNR de visitantes con fines turísticos ascienden a aproximadamente $16,963 millones de pesos en 2026; de los cuales a la SEDENA le corresponden $11,365 millones y a la TESOFE $5,597.8 millones.
Las estimaciones para 2027, con el incremento propuesto, son de una recaudación del DNR por visitantes que ingresan con fines turísticos de $20,182.7 millones de pesos con $11,504.1 millones para la SEDENA, $5,651.1 para la TESOFE y $3,027.4 millones para el INM.
Es posible observar que el monto de recursos que recibe la SEDENA se mantiene en más de once mil millones de pesos. En tanto que al INM se le asignarían $3,027.4 millones de pesos, cantidad que resulta muy inferior a los más de seis mil millones de pesos que se le asignarían con el incremento originalmente propuesto al DNR de $1,334.8.
Cabe señalar, sin embargo, que en 2027 el INM recibiría recursos adicionales por aproximadamente 11.8 mil millones de pesos:
- Por el DNR que pagan los visitantes de negocios o que se clasifican en el rubro de otros visitantes (que en total son aproximadamente 5 millones de visitantes) se estima una recaudación de $5,790 millones de pesos.
- Por la prestación de servicios migratorios a pasajeros en vuelos internacionales, sean nacionales o extranjeros, se cobra un derecho de $232.55 pesos. Del monto recaudado el 83% se asigna al INM; para el próximo año se estima que recibiría aproximadamente seis mil millones de pesos. El 17% restante tiene como destino la TESOFE.
El hecho más importante, es que por concepto de DNR de los visitantes con fines turísticos se generará un monto de $20,182.7 millones de pesos y si se considera el total de visitantes el monto total de recaudación del DNR se estima en $26,000 millones de pesos, aproximadamente.
La comparación entre lo que se le asigna al sector turismo en el PEF ($1,851.3 millones) y lo que de alguna manera se extrae del turismo por el pago de DNR a los visitantes internacionales es totalmente desproporcionado. Por cada peso que recibe el sector turismo en el Presupuesto de Egresos de la Federación, el sector turismo aporta 14 pesos tan solo por lo que se recauda de DNR.
Considerando el monto que se recauda por el DNR y la distribución del mismo entre la SEDENA, el INM y la TESOFE no es justificable que no se asigne parte del mismo a la promoción turística y del país e incluso a la conservación y mantenimiento de los destinos turísticos de México.
Recuérdese que, en el pasado, cuando el monto del derecho y la recaudación eran muy inferiores a los actuales, el 70% del DNR se destinaba a la promoción turística del país, que fue el principal objetivo por el cual se creó este derecho, el 10% se le asignaba a FONATUR para el mantenimiento y conservación de los centros integralmente planeados y el 20% al INM.
Como se señaló en la primera parte de este artículo, las cantidades que se destinan en el PEF 2027 a la promoción del turismo y a la conservación de los destinos turísticos son muy reducidas y muy por debajo de las necesidades reales del país.
Las modificaciones propuestas por la Comisión de Hacienda demuestran que el argumento señalado para justificar el incremento (cubrir los costos de operación del INM) no se sostiene, ya que se privilegia la conservación de los recursos que por el DNR reciben la SEDENA y la TESOFE. Como se señaló anteriormente, el INM disminuyó su participación en la distribución del DNR del 26% al 15%, en tanto que se incrementaron los porcentajes para la SEDENA y la TESOFE.
El incremento propuesto al DNR, muy superior a la inflación, tiene un claro motivo recaudatorio, ya que más de la mitad del mismo se destina a cubrir las pérdidas de las empresas de la SEDENA y más de la cuarta parte a la TESOFE, que anteriormente no utilizaba este derecho como fuente de ingresos, ya que el DNR tenía fines claramente definidos.
El DNR en su monto y distribución actual corresponde a una forma de subsidio cruzado, en el cual los ingresos del turismo subsidian a las empresas de la SEDENA, lo cual no es justificable desde cualquier óptica de eficiencia y justicia fiscal. Subsidiar a un sector con los recursos que genera otro sector sólo conduce a restringir el potencial de crecimiento de la economía en general y a la larga resulta muy costoso.
Al analizar la evolución del DNR medido en dólares se observa que ha encarecido viajar a México. En el período 2018-2024 el DNR pasó de 27.71 dólares a 64.33, un crecimiento de 132.2%, muy superior al registrado en otros destinos turísticos. Es interesante observar que hasta el año 2021, el DNR se mantuvo por debajo de los treinta dólares, pero a partir de 2023, con la excepción del año 2024, los incrementos han sido considerables.
Entre 2024 y 2027 el DNR se incrementó de 34.58 dólares a 64.33 dólares, un aumento de 86%, muy superior a la inflación internacional, encareciendo viajar a México.
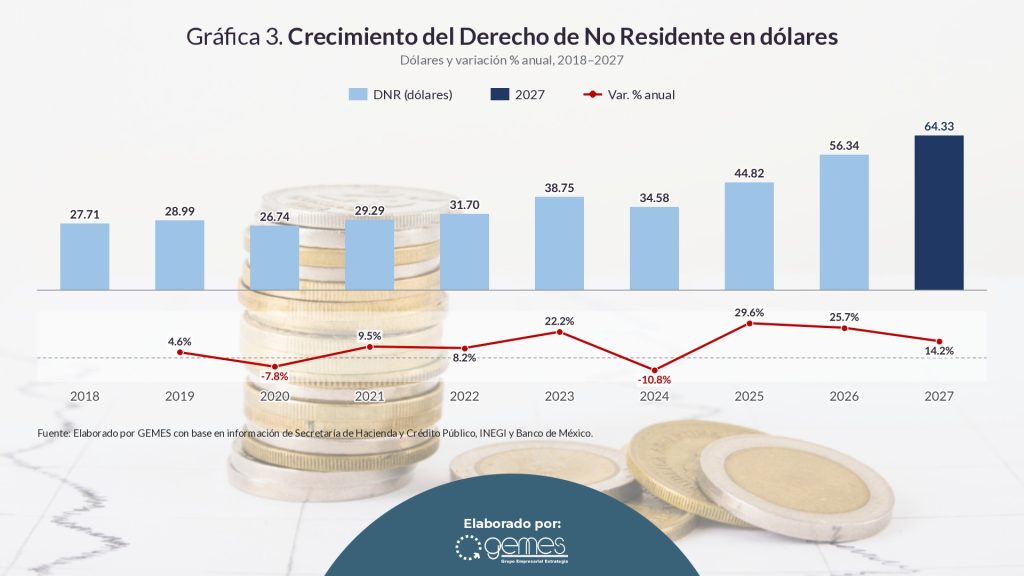
La situación es aún más grave si se considera que el DNR en dólares es sustancialmente superior a lo que cobran otros destinos turísticos que compiten con nuestro país:
- República Dominicana: 10 dólares
- Jamaica: 20 dólares
- Costa Rica: 15 dólares
- Bahamas: 20 dólares
- Dominica: 30 dólares
- Antigua y Barbuda: 50 dólares
- Aruba: 20 dólares
- Varios destinos turísticos no cobran por ingresar al país.
Es claro que el cobro de un DNR de 64 dólares está muy por encima de lo que cobran destinos que compiten con México, y que, de esta forma, se pierde competitividad.
Si se le suma que la mayoría de los destinos turísticos han implementado el cobro de un impuesto al hospedaje, entre 3% y 5%, que los aeropuertos del país cargan las tarifas de uso aeroportuario más altas de la región y que algunos destinos turísticos ya cobran algunos impuestos o cuotas especiales al turismo, se vuelve evidente que nos estamos encareciendo y perdiendo competitividad en un momento en el que el turismo por vía aérea está pasando por una situación muy difícil.
De todo lo anteriormente expuesto se concluye que el turismo no es un sector que resulte prioritario en el paquete económico presentado por la Secretaría de Hacienda y Crédito Público, en cuanto a no asignarle los recursos suficientes para impulsar su crecimiento de manera sostenible, procurando la innovación del producto y la diversificación de destinos y mercados de origen. Por el contrario, se utiliza al sector turismo para cubrir los costos de empresas que no son rentables y como fuente de recaudación.
Contenido relacionado

 03 Resultados del Turismo en México | Nº169_29 de Octubre de 2026
Caída de 0.5% en la llegada de turistas internacionales en el mes de agosto


QUIÉNES SOMOS
Somos una empresa consultora cien por ciento Mexicana con 25 años de experiencia, buscamos acercarte información actualizada y útil acerca del desempeño del sector turístico en México y el mundo, así como análisis de las principales variables que inciden en el sector.